 フォロワーさん
教育費って結局いくらかかるの?
毎月貯金してるけど、足りるか正直不安で…💦
 きろ
わかる!私もそうだったよ🥺
でもライフプラン表を作ったら、モヤモヤが消えて
「今から月〇円貯めればOK!」ってわかって安心したよ✨
ライフプラン表は、①家族の予定を書く、②教育費などの支出を見積もる、③年ごとの収入・支出・貯蓄を並べる、の3ステップで作れるよ。まずは今分かる数字から、わが家のお金の見通しを整理してみよう🌷
この記事では、かんたん3ステップでできるライフプラン表の作り方を紹介するね🌱
終盤には「自分で作る自信がない…」というママ向けのおすすめ方法も載せてるよ!
ぜひ最後まで読んでね🫶
プロに無料でライフプランを作成してほしい人は、私もお願いしている「ほけんのぜんぶ」がオススメ!
>>【自分に合ったライフプランが作れる】ほけんのぜんぶのメリット・デメリットやライフプランを立てた感想を紹介!
教育費はいつ必要?貯金額と使う時期をセットで考えよう
 フォロワーさん
毎月ちゃんと貯金してるのに、教育費が足りるか不安で仕方ない…😢
きろその不安、まじでわかる🥺 貯金を続けることも大切だけど、使う時期と金額を一緒に整理すると、準備の目安を考えやすくなるよ。
・中学 → 高校 → 大学と進むにつれて教育費がいくら増えるか見当がつかない…🥺
・塾や習い事を続けさせたいけど、家計的に大丈夫か不安…😢
・「そろそろ本格的に教育費を考えなきゃ」と思いつつ何から始めればいいかわからない…😭
きろこれ全部、「いつ・いくら必要か」がわからないまま
なんとなく貯金してきた人が感じる不安だよ😢
- 毎月3万円×10年間=360万円
- 毎月5万円×10年間=600万円
- 毎月7万円×10年間=840万円
上の金額は、毎月同じ額を10年間積み立て、途中で取り崩さない場合の単純計算。利息などは含めていないよ📝
教育費は進路や習い事、自宅通学かどうかで変わるよ。一度に全額を用意するというより、入学時のまとまった支出と、在学中に毎年かかる費用を分けて考えよう。生活費や住まいのお金も含めて、無理なく準備できるか確認してね🌷
ライフプラン表とは?教育費を夫婦で話しやすくなった体験談
フォロワーさん貯金と使う時期をセットで考えるんだね。
じゃあ具体的に何をすればいいの?😢
きろわかる!私も同じこと思ってた🥺
そこで役に立つのがライフプラン表だよ📊✨
ライフプラン表とは「いつ・どんなイベントがあって・いくらお金が必要か」を一覧で見られる表のこと💡
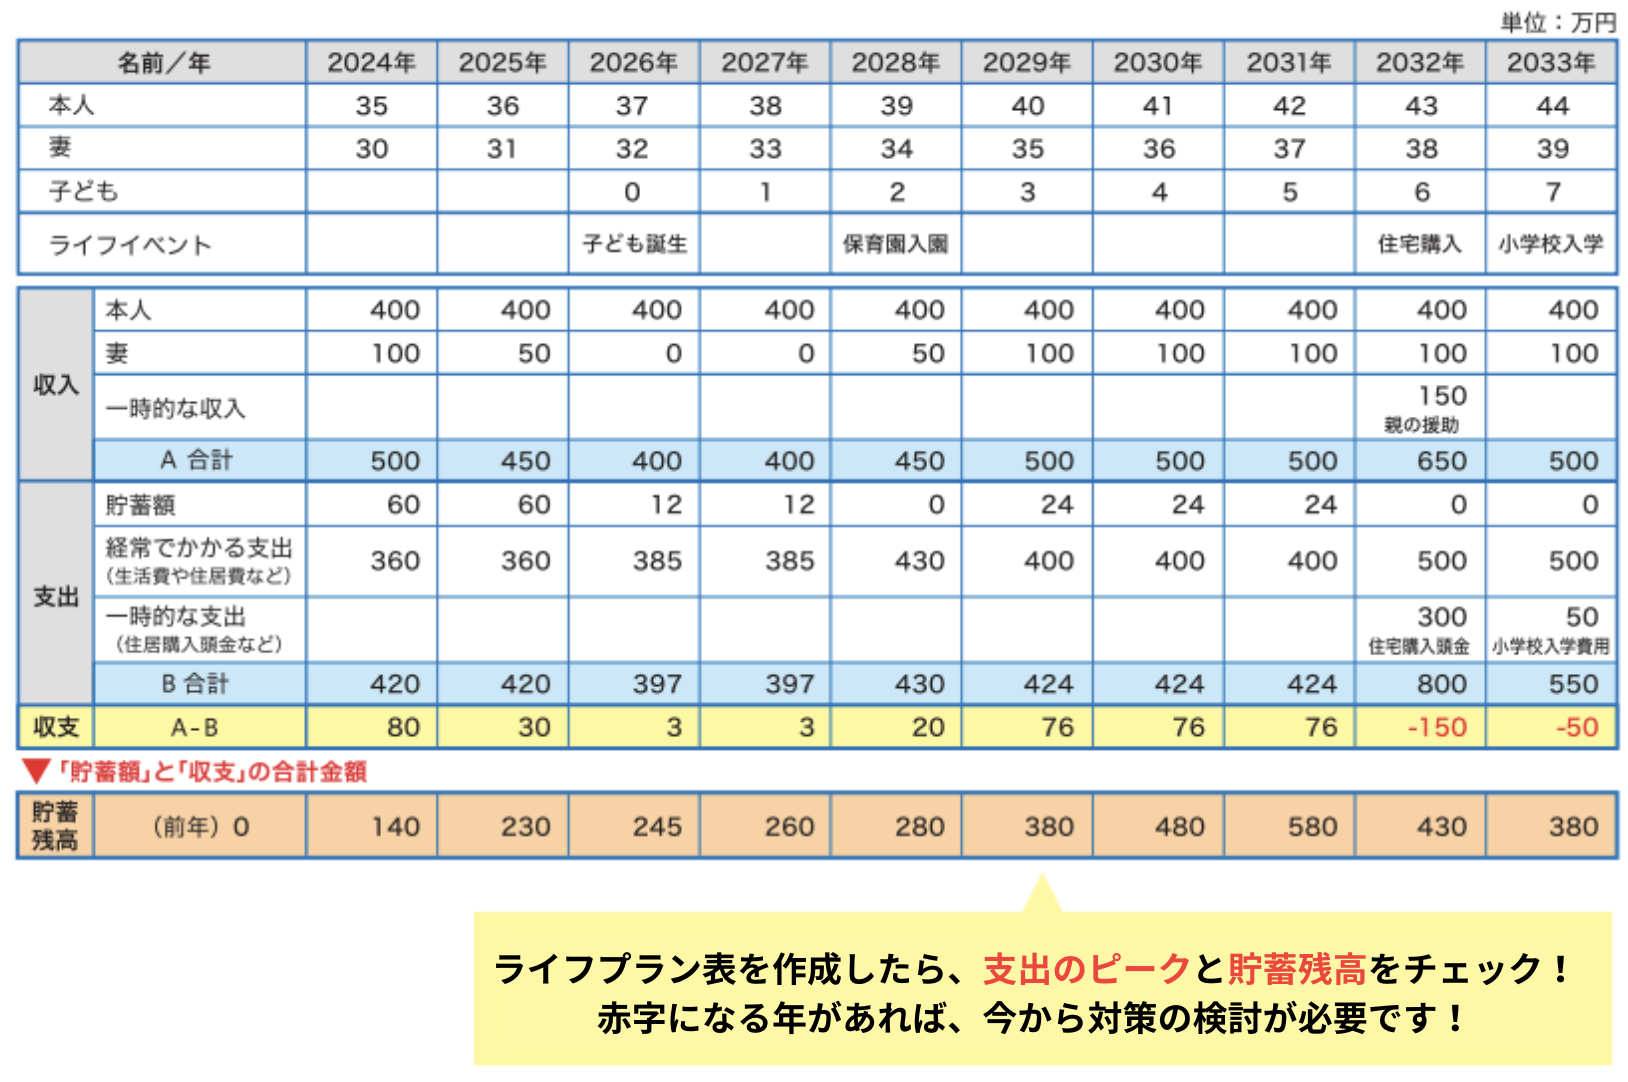 きろ
「なんか難しそう…」って思ったかもしれないけど、大丈夫🫶
実はかんたん3ステップで作れるよ✨
実際に作ってみたら、教育費のモヤモヤが驚くほどスッキリ😍!
「中学入学のタイミングで貯金が一気に減りそうだな…」
「子どもが大学に入学するとき、年間200万円必要になるな…」
表にまとめてみたら、今の貯金で足りるかどうかがはっきりとわかったんだよね💡
きろしかも、ライフプラン表を作ってから夫と教育費の話がしやすくなった💰
「なんとなく不安」じゃなくて「子どもが18歳のとき教育費が〇万円必要」って具体的に話せるから、夫も真剣に聞いてくれるようになったんだよね😊
ライフプラン表1枚で、あんなに悩んでた教育費の不安がまるっきりなくなったよ🌟
📝ライフプラン表の作り方を3ステップで解説
フォロワーさんライフプラン表、作ってみたいけど難しそう…私にも作れるかな?😢
きろ大丈夫!思っているより簡単だから安心して🙆♀️
いきなり作り出す必要はないよ!
まずは3ステップの流れを把握するためにザーッと読んでみてね👇
📅STEP1:将来のイベントを書き出す|進学・マイホーム・老後
・子どもの進学(小学校・中学・高校・大学)
・マイホームの購入や家賃の変化
・自分たちの老後
きろ頭の中で考えるんじゃなくて、書き出すことが大切✍️
ExcelやGoogleスプレッドシートを使うと、後で見やすく整理できるよ💡
フォロワーさんパソコンは苦手なんだよね…😢
きろだったら、最初はスマホのメモだけでもOK📱✨
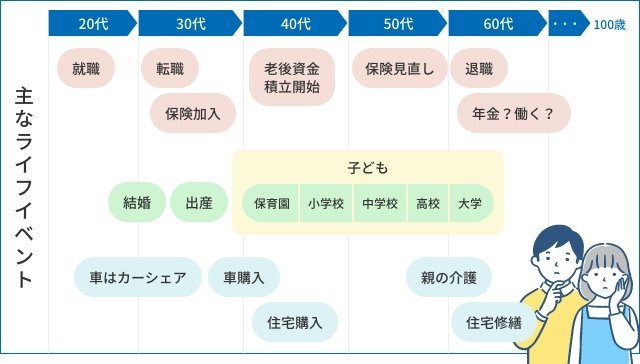
「子どもが18歳の時、大学に入学」のように年齢と紐付けて書くと「いつお金が必要か」が一目でわかるよ👀
横軸に「年齢・西暦」・縦軸に「家族のイベント」を並べるイメージ✨
 きろ
書き出してみると「あ、こんなにお金がかかるタイミングがあるんだ!」っていう全体像が見えてくるよ🫶
🧮STEP2:教育費をざっくり計算する|小学校・中学・高校・大学
次に、各段階でかかる教育費を計算💹
見積もる項目を分けると、調べやすくなるよ👇
| 確認する費用 | 見積もるときのポイント |
|---|---|
| 小学校・中学校・高校 | 公立・私立の希望を分け、学校でかかるお金と塾・習い事などを確認 |
| 大学・専門学校など | 希望校の入学金・授業料・施設費、受験費用を確認 |
| 通学・一人暮らし | 交通費、住居費、引っ越し費用、仕送りを別に見積もる |
小学校〜高校の費用を調べるときは、文部科学省「令和5年度子供の学習費調査」の訂正版も参考になるよ。学校教育費・学校給食費・学校外活動費を含む統計と、大学の授業料だけの数字を、そのまま同じ範囲の費用として比べないようにしよう。
フォロワーさん公立か私立かまだ決まってないんだけど、
そういう場合はどうしたらいいの?😢
きろ大丈夫!今の段階ではざっくりでOK♡
「中学まで公立、高校から私立かも」くらいの感覚で入れてみて!
あくまでもおおよその計算だから、後から進路が決まったときに修正すれば大丈夫だよ✨
ここでよくある失敗が…
完璧な数字を調べようとして挫折するパターン🥺💦
ざっくりでいいから計算してみることが、一番大事なんだよね💡
💰STEP3:今の家計と照らし合わせる|収入・支出・貯蓄
最後に、【今の家計】と【STEP2で計算した教育費】を照らし合わせるよ✨
【今の家計】を把握するためにチェックするのは、この3つだけ👇
参考:日本FP協会「ライフイベント表・キャッシュフロー表を作成する」。年間収支は「年間の手取り収入−年間支出」、年末の貯蓄残高は「前年末の貯蓄残高+年間収支」で整理できるよ。教育費を生活費にも別欄にも重ねて計上しないよう確認して、働き方や進路が変わったら見直そう。
まずは、毎月の収入から支出を引いて、その中から「毎月いくら貯蓄に回せるか」を決めよう💡
次に「毎月の貯金額×12か月×進学までの残り年数」で、これから積み立てる金額を計算するよ。毎月同じ額を貯め続け、途中で取り崩さない場合の目安だよ📝
そこに「現在の貯蓄のうち、教育費に使う予定の金額」を足そう。生活費の備えや住宅用のお金まで、教育費として数えないようにしてね💰
100万円+(2万円×12ヶ月×15年)=460万円
この460万円は、利息・運用益・物価上昇を含めず、途中で取り崩さない場合の計算だよ。進学前の教育費などで取り崩す場合は、その分を差し引こう。
参考までに、2022年を起点に60年間のライフイベント・収入・支出・教育費を並べた表の例を載せておくね。金額は各家庭で入れ直してね👇
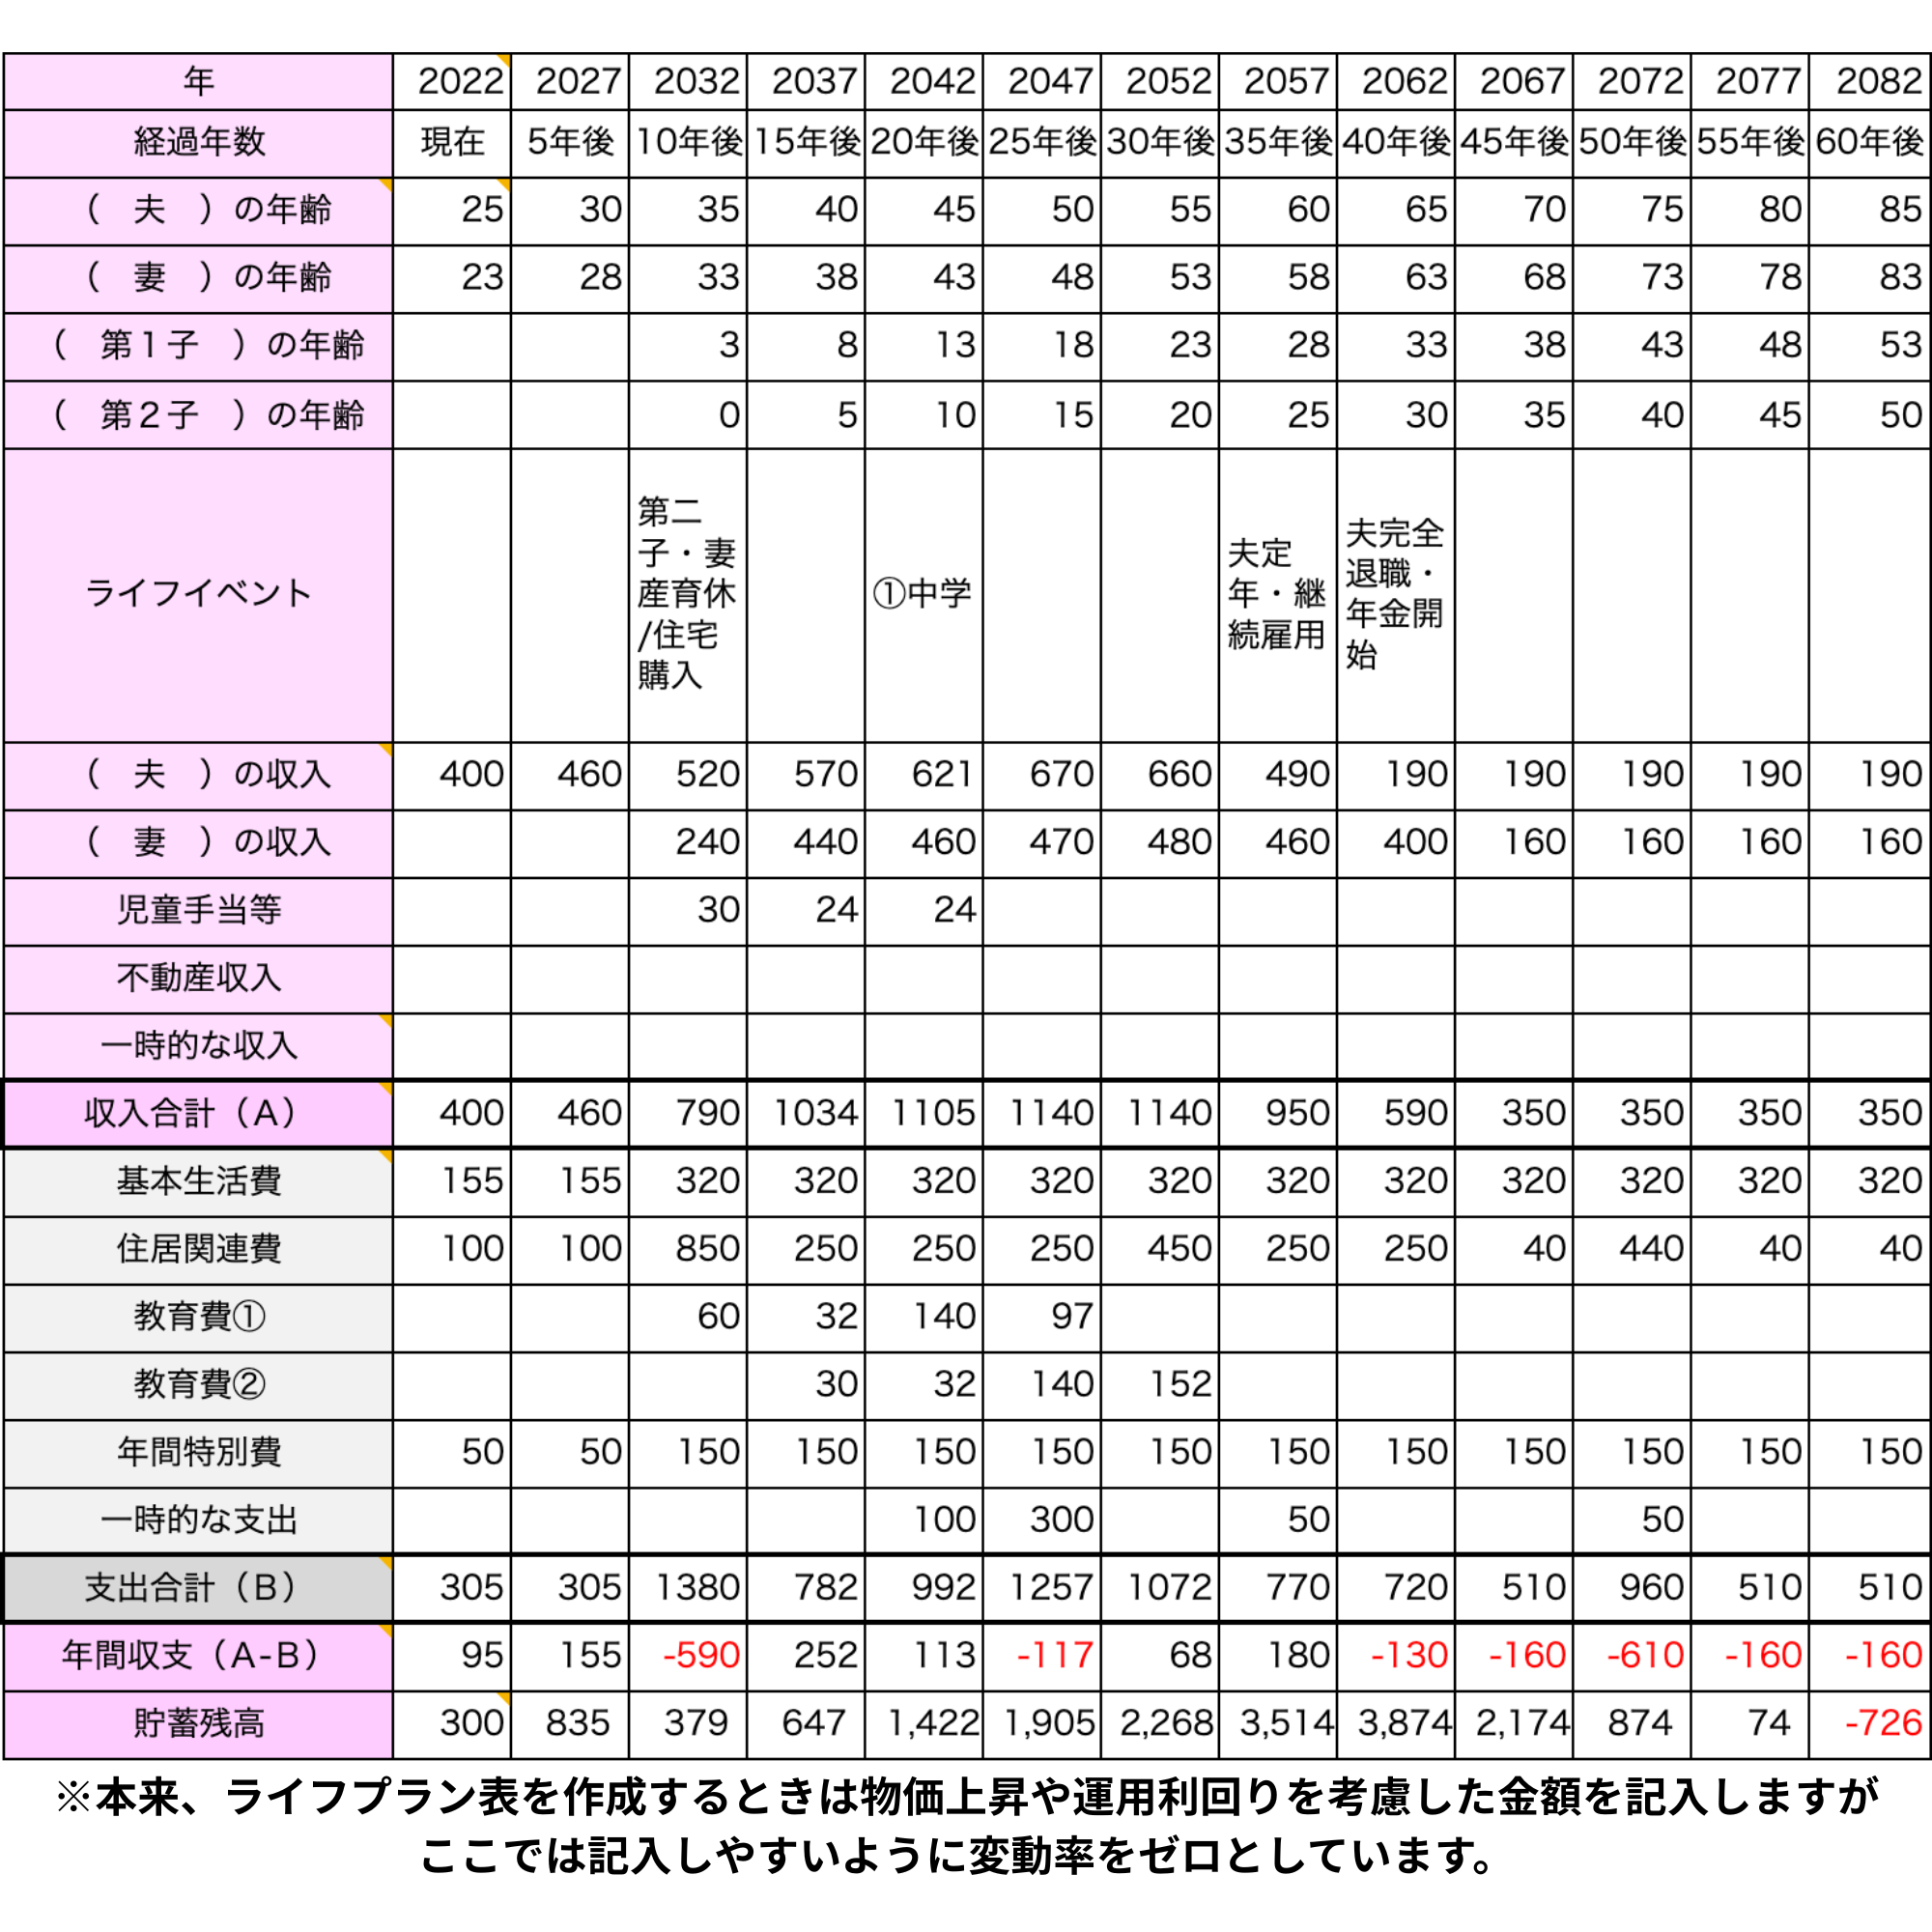
たとえば教育費の目標額を仮に500万円と置いた場合、460万円との差は40万円。500万円は大学費用の平均ではなく、この計算のための仮定だよ。希望する進路に合わせて目標額を置き換えてね💡
フォロワーさん足りないってわかったら、どうすればいいの?😢
きろ足りない金額に合わせて、対策方法を考えていくよ!😊
対策方法は他にもいろいろあるけど、何がいいかは金額や家庭の状況によって変わってくるよ🏠
きろだからまずは「いつ・いくら必要で・今のままではいくら足りないか」を知ることが大切🌱
ライフプラン表を自分で作るのが難しいときはFPさんへ
フォロワーさんでも正直、自分でライフプラン表を作るのは面倒かも…😢
きろだよね〜🥺笑 「気がついたら1日が終わってる…😇」ってママに おすすめしてるのがコレ🫶✨
一人で悩むときは、FPさんと一緒に収入・支出・家族の希望を整理する方法もあるよ✨
ほけんのぜんぶは、FP(ファイナンシャルプランナー)資格を持つ専門家に完全無料で教育費を含む ライフプランを相談できるサービス💡
きろ私も実際に使ってみたけど、自分では気づけなかった
「教育費の準備が〇万円足りない」が一発でわかったよ👀
作成にかかる時間や相談回数は、家計の状況や相談内容によって変わるよ。収入・支出・貯蓄と、家族の希望をメモしておくと話しやすいね📝
きろプロ目線でアドバイスくれるから「じゃあ毎月の貯金を○万円増やしてみよう」って具体的な対策を考えられるようになったのが1番よかった✨
きろ推しのFPさんに相談できるよ!
 フォロワーさん
でも無料って怪しくない?🤔
きろ私も最初はそう思った😂でもちゃんとした仕組みがあるから安心して!
保険代理店はビジネスモデル上、保険会社から手数料をもらうことになっているんだよね!
だから、相談者はお金を払わずに無料で相談できるんだよ🙆♀️
フォロワーさん最初は無料でも、何かに勧誘されそうで怖い…😨
きろその気持ちもめっちゃわかる😂
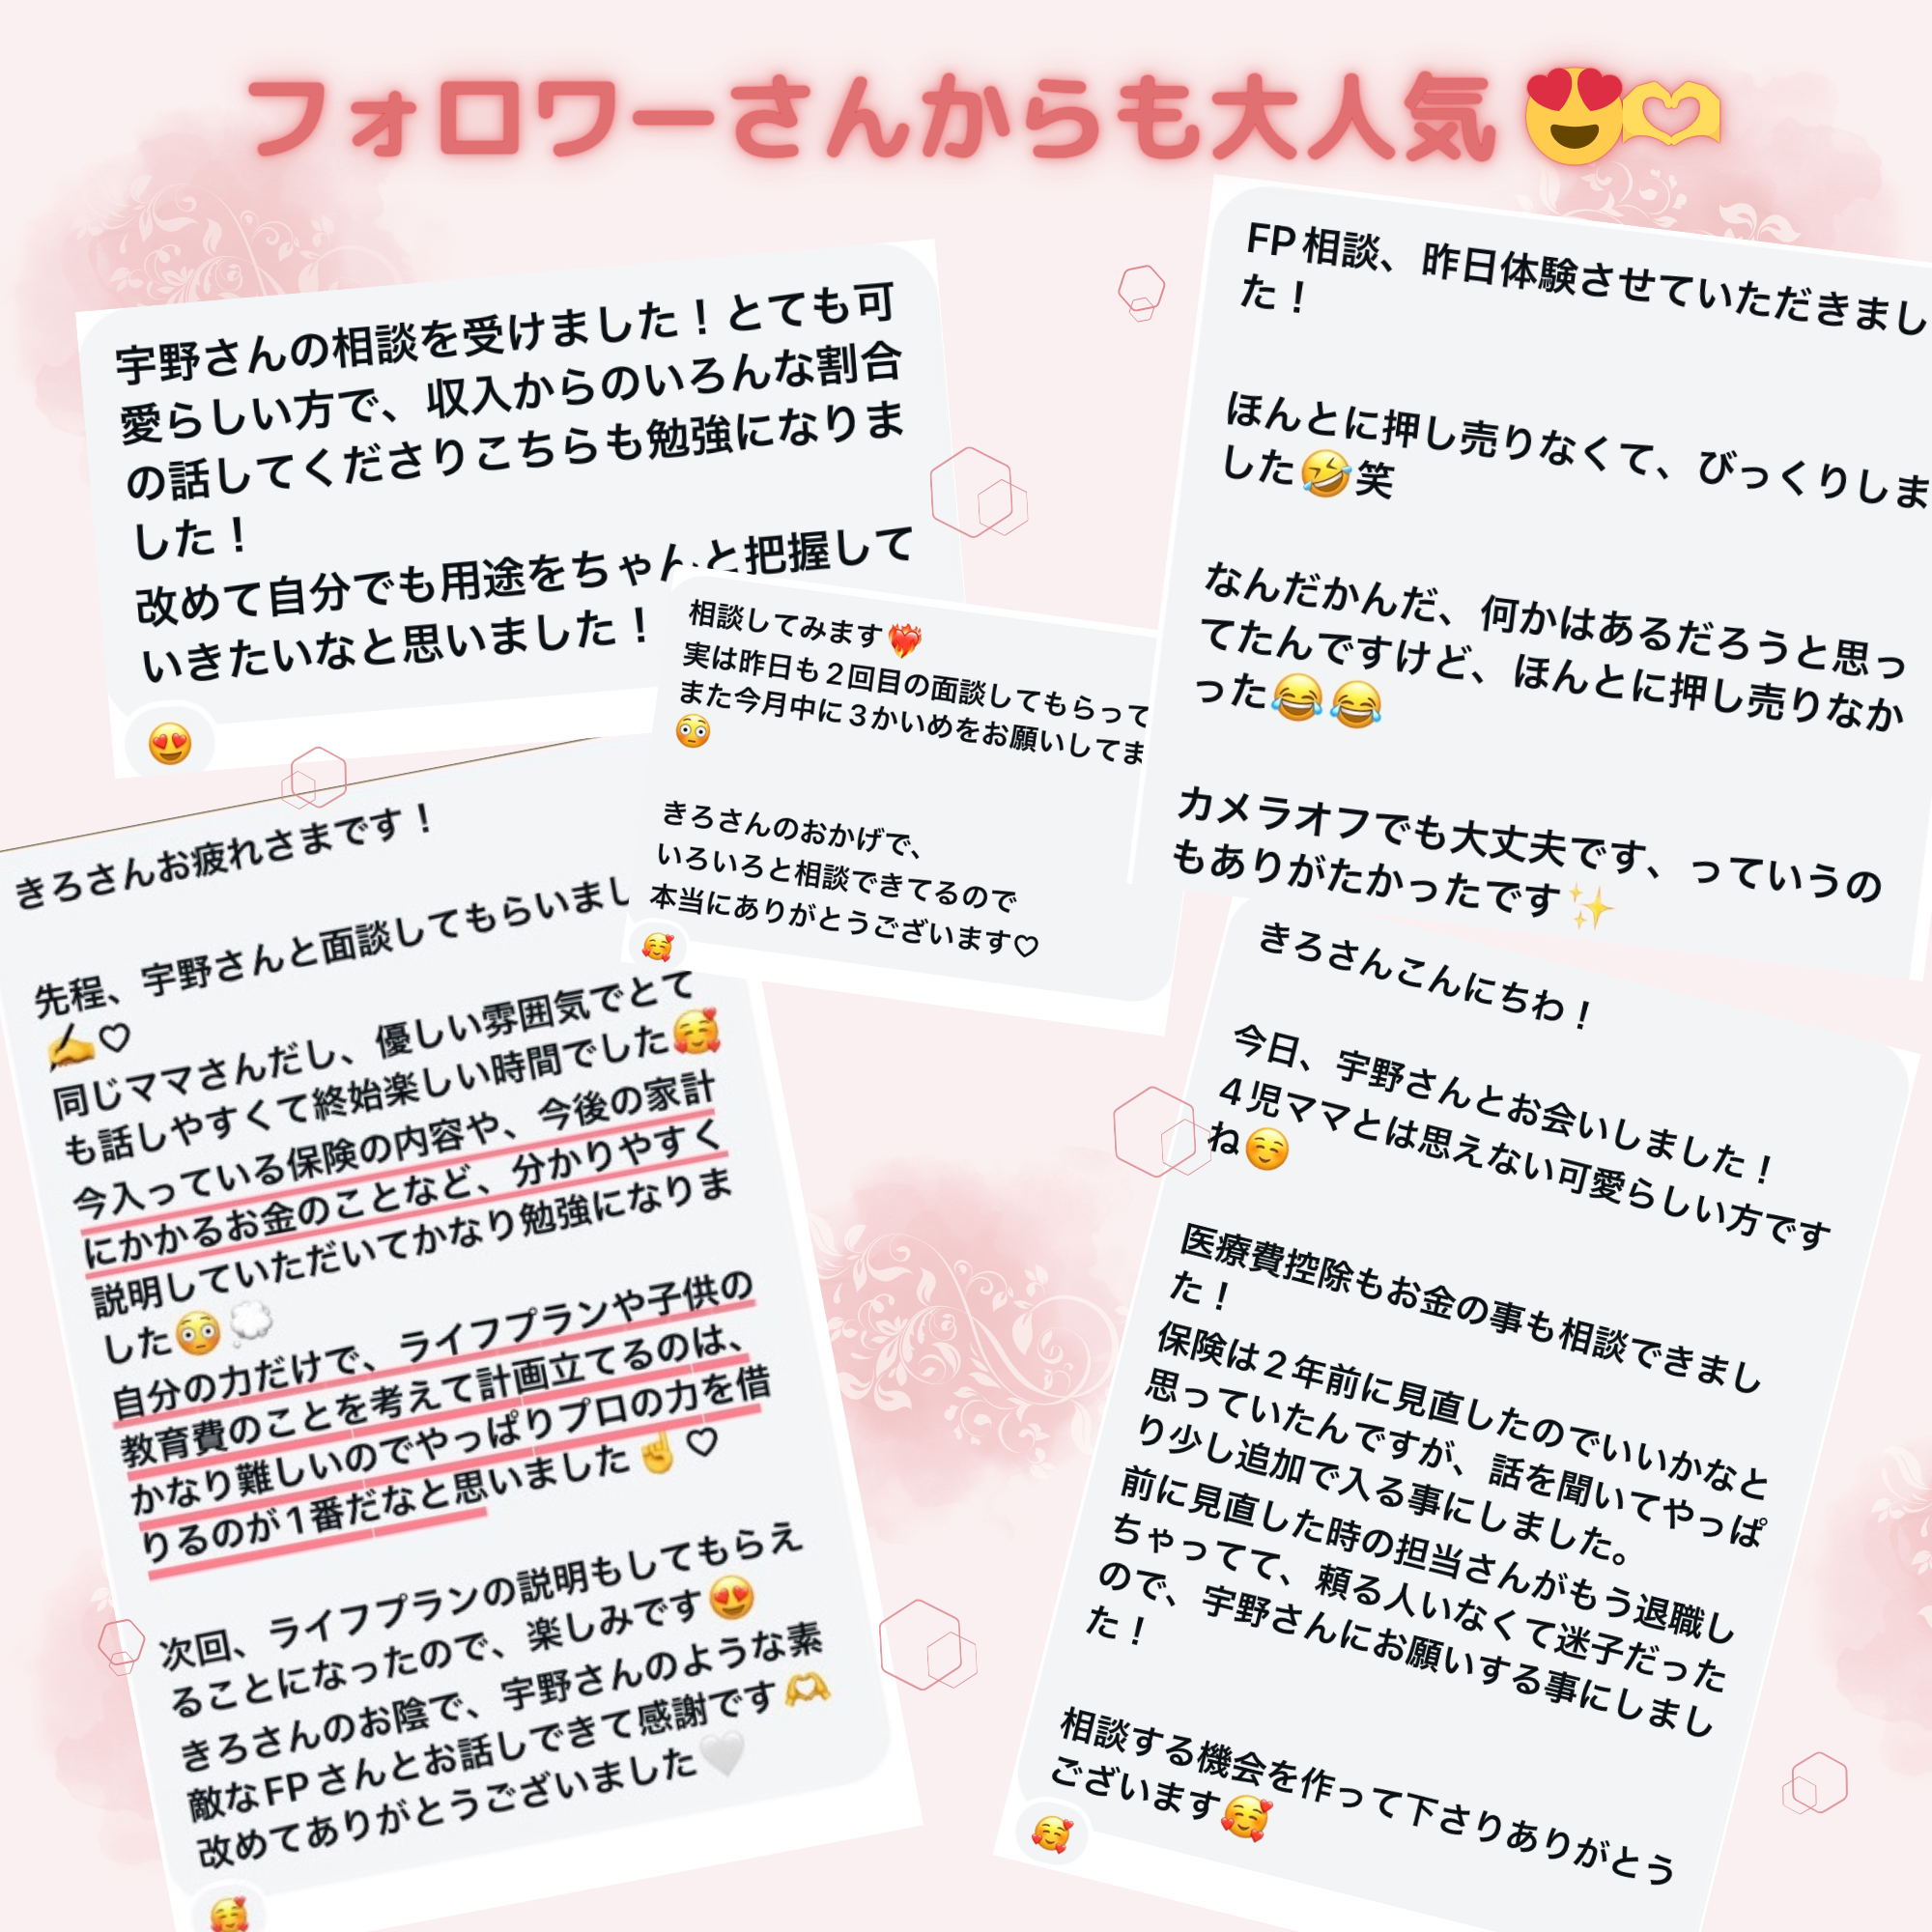
でも実際に使ってみて、無理な押し売りは一切なかったよ🌱
実際に数多くの私のフォロワーさんも無料で作ってもらってて
好評だから安心してね🫶
気になったらまず相談してみて!話を聞くだけでも全然OK💡
まとめ|ライフプラン表で教育費と家計の見通しを整理しよう
今日お伝えしたことをまとめるね👇
きろライフプラン表は将来を保証するものではないけれど、今から何を準備するか考える助けになるよ✨
まずは、家族のライフイベントを書き出すことから始めてみてね🌱
自分で作るのが難しければ、プロに相談するのもありだよ💡
教育費の不安をなくして、子どもの将来を安心して応援できるママになろう!
「ほけんのぜんぶ」のことを詳しく知りたい人は、以下の記事を確認してね!